Vous pilotez une PME et avez parfois l’impression que les chiffres vous échappent ? Vous sentez une anomalie dans votre trésorerie sans réussir à l’identifier précisément. L’analyse financière est conçue pour traduire ces données brutes en décisions stratégiques concrètes.
- Rentabilité n’est pas liquidité : on peut être bénéficiaire et voir son cash fondre.
- Trois états à croiser : compte de résultat, bilan, tableau de flux (+ bilan fonctionnel).
- 8 KPIs mensuels suffisent ; surveillez surtout rentabilité, endettement et BFR.
- Agir sur le cycle d’exploitation (relances, délais fournisseurs, stocks) libère vite du cash.
L’importance de l’analyse financière pour une PME
De nombreux dirigeants confondent encore le résultat net et la santé financière réelle de leur entreprise. Il est possible d’afficher des bénéfices comptables tout en voyant ses réserves de cash diminuer. La raison est simple : rentabilité et liquidité n’évoluent pas toujours au même rythme.
Performance économique et financière
La performance économique et financière désigne la capacité réelle de l’entreprise à générer de la trésorerie durablement. Augmenter son chiffre d’affaires ne suffit pas : il faut aussi bien encaisser et financer sereinement ses investissements. L’analyse financière examine notamment la structure d’endettement et la capacité d’autofinancement.
À qui sert le diagnostic financier en PME ?
Le diagnostic financier sert d’abord au dirigeant pour améliorer sa gestion courante. Des parcours de formation aident à s’approprier le bilan et le compte de résultat, à mobiliser des ratios pertinents et à décider en connaissance de cause.
- Pour le pilotage opérationnel : repérer les fuites de trésorerie, localiser la marge et éviter la surproduction de stocks.
- Pour l’accès au financement : démontrer aux banques une maîtrise solide de la dette et du niveau d’endettement.
- Pour la transmission : justifier la valeur réelle de l’entreprise au-delà des apparences comptables.
Certains dirigeants réalisent trop tard que leur rentabilité s’érode depuis plusieurs années. Observez l’évolution des principaux chiffres sur trois ans au moins : cet historique révèle les signaux faibles et protège la santé financière à long terme.
Analyse financière et pilotage de la gestion courante
Nombre de dirigeants gèrent au quotidien sans vision stratégique claire. Une comptabilité bien structurée permet de comprendre pourquoi le solde bancaire baisse en fin d’exercice, et d’identifier les retards de paiement clients ou les stocks excessifs qui pèsent sur la trésorerie. Au lieu de subir les difficultés, on anticipe les variations saisonnières et on finance sa croissance de manière raisonnée.
Comment structurer l’analyse financière en trois étapes
Conduire une analyse financière de PME ne requiert pas une grande complexité pour être fructueuse. Trois étapes bien définies suffisent à établir un diagnostic solide, directement exploitable au quotidien.
Les documents clés pour une bonne gestion financière
Commencez par rassembler trois états financiers essentiels. Combinés, ils décrivent la réalité économique de votre activité.
- Le compte de résultat : il reflète votre rentabilité sur une période. En retranchant les charges du chiffre d’affaires, vous obtenez un résultat souvent révélateur.
- Le bilan : il dresse une photographie patrimoniale, en opposant actifs et passifs. Il expose votre structure financière, vos investissements et votre endettement.
- Le tableau de flux de trésorerie : il retrace les mouvements réels de liquidités. Un baromètre fidèle de la santé financière.
- Le bilan fonctionnel : il distingue les emplois stables des besoins courants. Indispensable pour saisir le financement de votre exploitation.
Prenons l’exemple d’une entreprise bénéficiaire, mais confrontée à une érosion continue de sa trésorerie. Une analyse croisée a montré qu’une croissance vigoureuse allongeait excessivement les délais clients et exigeait des achats matériels conséquents, non anticipés.
Les soldes intermédiaires de gestion
Approfondissez votre étude grâce aux soldes intermédiaires de gestion. Ils décortiquent la formation du résultat, phase par phase : la marge ou la valeur ajoutée signalent l’origine précise de votre performance. Si le bénéfice net chute malgré des frais fixes maîtrisés, c’est souvent que les charges d’intérêts pèsent trop lourd — l’analyse identifie alors les leviers concrets.
Les outils et formations pour structurer vos finances
Inutile de réaliser ces calculs seul. OPALE, un outil gratuit de la Banque de France, simplifie considérablement la tâche : saisissez quelques données, il génère un diagnostic professionnel de votre santé financière. Pour aller plus loin, des formations courtes et pragmatiques aident les dirigeants à interpréter les chiffres en toute confiance.
KPIs financiers et ratios à surveiller
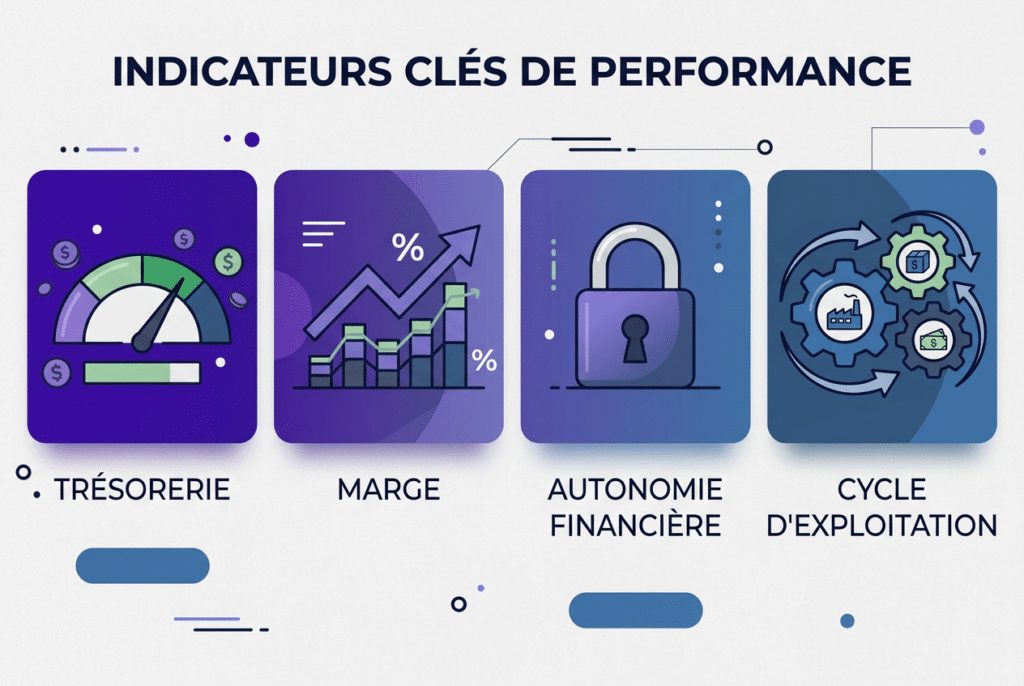
Un KPI finance sert de signal d’alerte, plus que de statistique. Parmi une cinquantaine d’indicateurs possibles, huit sont à suivre mensuellement. Concentrez-vous sur ceux-là pour gagner en efficacité.
Ratios de rentabilité et d’endettement : les fondamentaux
Priorisez la surveillance de la rentabilité, de votre dépendance bancaire et de l’état de votre trésorerie. L’autonomie financière (capitaux propres / total bilan) indique votre degré d’indépendance : en dessous de 30 %, la dépendance au crédit devient risquée ; au-delà de 50 %, vous disposez d’actifs solides pour sécuriser vos investissements.
| Ratio | Formule | Ce qu’il mesure | Seuil d’alerte |
|---|---|---|---|
| Autonomie financière | Capitaux propres / total bilan | Indépendance envers les créanciers | < 30 % |
| Taux d’endettement | Dettes totales / capitaux propres | Risque financier de l’entreprise | > 150 % |
| Rentabilité économique | Résultat d’exploitation / actifs économiques | Profit généré par vos investissements | < 8 % |
| Marge brute | (CA − coût direct) / CA | Performance avant frais généraux | À comparer à votre secteur |
Même avec un bon chiffre d’affaires, un taux d’endettement trop élevé peut entraîner l’asphyxie. Une bonne analyse financière permet d’anticiper ces risques plusieurs mois à l’avance.
BFR et cycle de conversion de trésorerie
Au-delà de la marge, concentrez-vous sur votre survie immédiate. Le besoin en fonds de roulement (BFR) représente l’argent immobilisé dans votre cycle d’exploitation. S’il augmente, votre entreprise risque l’étouffement financier.
- Délai d’encaissement client (DSO) : vendre à 60 jours et encaisser à 80 bloque des liquidités chaque mois.
- Délai de paiement fournisseur (DPO) : payer à 30 jours, c’est bénéficier d’un crédit fournisseur précieux.
- Rotation des stocks (DIO) : un délai de stockage trop long paralyse votre trésorerie.
- Cycle de conversion (CCC) : la somme de ces délais détermine quand l’argent arrive vraiment. Le réduire libère rapidement des liquidités.
Améliorer la performance financière de votre PME
Une analyse financière sans plan d’action reste sans effet. Voici comment transformer vos diagnostics en leviers de croissance et de stabilité.
Optimiser la trésorerie et la gestion du BFR
Les principaux leviers se trouvent dans votre cycle d’exploitation. Trois actions ciblées suffisent souvent pour regagner en rentabilité rapidement.
- Relancer activement vos clients : une gestion rigoureuse des relances peut raccourcir vos délais d’encaissement d’une semaine.
- Négocier avec vos fournisseurs : passer de 30 à 45 jours libère instantanément deux semaines de liquidités.
- Optimiser les stocks : un audit rapide permet d’écouler les marchandises dormantes et de dégager du fonds de roulement presque immédiatement.
Cas concretde trésorerie libérés : une PME accompagnée a ramené son BFR de 600 000 à 450 000 € en trois mois, sans recours bancaire.
Structurez ensuite vos finances avec un plan prévisionnel sur 12 à 24 mois. Estimez un chiffre d’affaires réaliste, vos charges fixes et vos flux. Mis à jour chaque mois, cet outil vous permet d’anticiper les crises potentielles.
Outils digitaux et analyse en temps réel
L’ère du tableur classique est révolue. Une vraie optimisation exige une vision synchronisée et actualisée. Les solutions numériques automatisent la collecte et proposent des tableaux de bord en temps réel.
- Centralisation des données : comptes, factures et écritures au même endroit, pour connaître vos soldes bancaires réels chaque jour.
- IA et catégorisation : les plateformes classent automatiquement vos transactions, par projet ou par client.
- Tableaux de bord et alertes : suivez vos indicateurs et soyez prévenu dès qu’un seuil critique est franchi.
Pour une entreprise de services, une solution intégrée a divisé par trois le temps de vérification mensuelle : les dirigeants décident plus vite et mieux.
Faire appel à un expert pour piloter votre performance
Toute analyse financière demande du recul et de la rigueur. Un expert externe apporte une objectivité précieuse et une méthodologie éprouvée. Un regard extérieur permet aussi d’analyser vos processus pour soutenir la prise de décision et la performance. Cet accompagnement est un investissement durable, pas une simple charge.
Questions fréquentes
Faut-il faire appel à un expert pour son analyse financière ?+
Toute analyse financière demande du recul et de la rigueur. Un expert externe apporte une objectivité précieuse et une méthodologie sectorielle éprouvée. Il intervient sur l’ensemble de vos enjeux de croissance, et les dirigeants y gagnent en sérénité : c’est un investissement durable, pas une simple charge.
Comment analyser rapidement la santé financière d’une PME ?+
Commencez par la structure en vérifiant la solidité de votre bilan. Examinez ensuite le compte de résultat : une rentabilité positive sur les trois derniers exercices est un bon signe. Enfin, contrôlez l’évolution de la trésorerie — une baisse soudaine, sans raison évidente, doit alerter.
Pourquoi la trésorerie peut-elle baisser alors que le résultat est positif ?+
C’est souvent une question de temporalité : le résultat comptable est enregistré, mais les encaissements réels ne sont pas encore effectués. De plus, vos investissements en matériel réduisent la trésorerie sans affecter immédiatement le compte de résultat. D’où la nécessité de croiser les états financiers.